יש לכם הכנסה יפה – ועדיין מינוס? הצעד המפתיע שעוזר למשפחות עם ילדים לעזור בדירה לכל ילד
משפחה שמכניסה מעל 15,000 ₪ בחודש – ובכל זאת במינוס? אתם לא לבד.
בישראל של 2025, גם משפחות שמכניסות 15-30 אלף ₪ בחודש חיות במרדף אינסופי: המינוס לא נגמר, ההלוואות נערמות, וכל תקלה קטנה – רכב שהתקלקל, טיפול שיניים או הוצאה בלתי צפויה – מרסקת את התקציב. בינתיים, מחירי הדיור ממשיכים לטפס, והשאלה "איך הילדים שלנו יקנו יום אחד דירה?" הפכה לנושא שמדיר שינה מהורים. המציאות ברורה: רוב הצעירים לא מצליחים לרכוש דירה ללא עזרה מההורים, וההון העצמי הראשוני הפך למשוכה הכי קשה. אבל יש דרך אחרת. דרך שלא תלויה בלחץ של הבנק או בריצה אחרי הלוואות – אלא בחיסכון חכם שמתחיל כבר מהיום שהילד נולד. ישבנו עם הלל וספיר אושר, מייסדי 'אושר פיננסי' כדי להבין איך זה עובד ואיך כל הורה יכול להכין את הקרקע לעתיד הילדים שלו.
נטע-לי שיטה, 8.10.25 // כלכלת המשפחה
"זה לא עניין של כמה אתם מרוויחים - אלא איך אתם מנהלים את זה"
המומחים בכתבה
הלל וספיר אושר, מייסדי אושר פיננסי.
ליווינו כבר 745+ משפחות מפחד סביב הכסף אל ביטחון, שליטה וחיסכון.
הלל אושר, מסביר: "אני פוגש משפחות שמרוויחות מעל 15-20 אלף בחודש – ועדיין שקועות במינוס. הבעיה היא לא ההכנסה, אלא זה שאין תוכנית: אין בקרה על ההוצאות, אין חיסכון לבלת"מים, והכסף לא עובד. ברגע שבונים תהליך נכון – אפשר גם לסגור את המינוס וגם להתחיל לייצר השקעות שמכינות עתיד טוב יותר לילדים. זה מפתיע הרבה הורים, אבל גם השקעה כספית קטנה מצליחה לייצר חיסכון גדול לאורך זמן".
כשילד נולד, המדינה משקיעה בו 57 ₪ בחודש באמצעות תוכנית "חיסכון לכל ילד" – וההורה יכול ללוות את המהלך על ידי הוספת סכום זהה ובכך להכפיל את הסכום החודשי שיופקד עבורו. בנוסף, להורה ניתנת האפשרות לבחור באיזה רמת סיכון הוא רוצה להפקיד את הכסף.
ככל שהתקופה ארוכה יותר והסיכון גבוה יותר – פוטנציאל הצמיחה גדל.
הזמן ככוח מצמיח
הרעיון הוא פשוט: ככל שהכסף מושקע, ולא סתם שוכב בחשבון, הרווח המשולב (ריבית דריבית) יגדיל אותו חודשים אחרי חודשים. כלומר, אם תפקידו לאורך שנים, לתקופות זמן ארוכות, ותבחרו במסלולי השקעה עם רמת סיכון גבוהה יותר (חשיפה למניות) – כך תוכלו לקצור תשואות גבוהות יותר, עם כמובן עלייה בסיכון.
לדוגמא, בתוכנית "חיסכון לכל ילד":
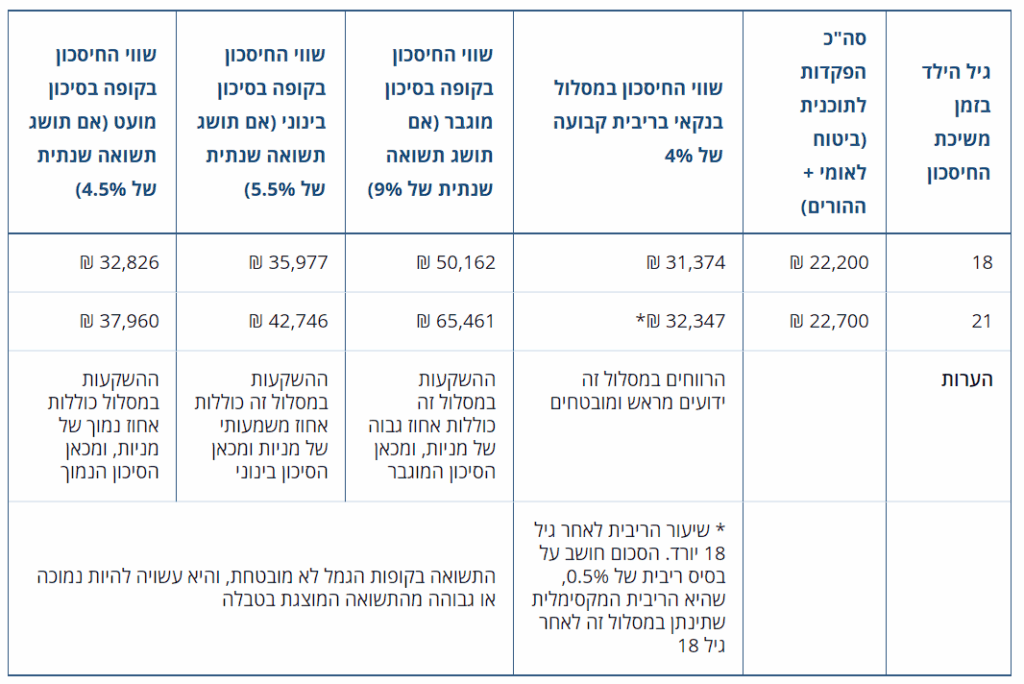
"אבל בואו נהיה כנים", אומר הלל, "65 אלף ₪ זה לא סכום שמספיק להון עצמי לרכישת דירה בישראל היום ואי אפשר לדעת מה יהיה בעתיד".
בסביבה בה מחירי הדירות מרקיעים שחקים, הגישה לרכישה עצמאית כמעט בלתי אפשרי ללא הון התחלתי – וכאן ההורים תופסים תפקיד מרכזי.
אבל קודם, כמה נתונים שחשוב להכיר:
- המחיר הממוצע לדירה בישראל עומד כיום על כ-2.27-2.36 מיליון ₪.
- בשנים האחרונות נרשמה עלייה שנתית ממוצעת של כ-7-8 אחוזים במדד הדירות.
- במרכז הארץ, בניית דירה חדשות חורגת מהביקוש, ויש חשש כי ירידה בהיצע תוביל לעליית מחירים גם אם הביקוש יקטן.
בפועל, קבלת דירה ללא סיוע משפחתי נחשבת לאתגר כמעט בלתי אפשרי לרבית, במיוחד לדור הצעיר שניגש לרכוש לאחר שנים של התייקרויות חדות.
אז איך באמת אפשר לעזור בדירה לכל ילד?
"קודם כל אם מסתכלים על התוכנית של המדינה, רוב המשפחות משאירות את הכסף במסלול ברירת מחדל של 'חיסכון לכל ילד'. אנחנו רואים הורים שלא יודעים שאפשר לשנות מסלול, לבחור השקעות עם תשואה גבוהה יותר ולצבור עשרות אלפי שקלים לאורך השנים. זה הדבר הראשון שכדאי לבדוק", מסביר הלל. "אבל מעבר לזה, הבעיה היא שרוב המשפחות שואלות 'איך אנחנו סוגרים את החודש' במקום 'איך אנחנו דואגים לעתיד'. ההווה שואב, אבל אם לא מסתכלים קדימה – העתיד תופס אותם לא מוכנים. במקום לשרוד את החודש ולקוות שלא תגיע הוצאה בלתי צפויה, אנחנו מלמדים את הלקוחות שלנו לבנות מצפן שיאפשר למשפחה לתכנן הוצאות, להתכונן לבלת"מים ורק אז גם לבנות את העתיד".
רחל ויעקב כהן (שמות בדויים) מאשקלון הגיעו ל"אושר פיננסי" עם מינוס והמון סימני שאלה.
"כמובן שאנחנו לא יכולים לומר למשפחה שנמצאת במינוס מיד להשקיע, זו גם לא המטרה שלנו. זה תהליך. אנחנו קודם כל מלמדים את המשפחות לעבוד לפי מצפן – להבין מה חשוב להם, מה היעדים המטרות שלהם, איפה לשים את הפוקוס, וכך הם לומדים איך לסגור את המינוס, איך להתנהל כלכלית נכון – ורק אז יש להם את היכולת לחסוך לעתיד", מסבירה ספיר.
"לאחר שבנינו את המצפן שלנו, הדברים נעשו הרבה יותר בהירים. הפסקנו לרדוף אחרי כל שקל וראינו איך מחודש לחודש אנחנו מצליחים לסגור תזרים חיובי גבוה יותר. סוף סוף יכולנו לחשוב על להתחיל לייצר חיסכון עבור הילדים שלנו. היועץ של 'אושר פיננסי' הראה לנו את המספרים העתידיים של ההפקדות הקטנות שלנו וזה שינה את כל התפיסה שלנו לגבי כסף", משתפת רחל כהן. "התחלנו עם הפקדה של 300 ₪ לכל ילד מגיל שנה ואנחנו מכוונים שכשיגיעו לגיל 30 יהיה לכל אחד כבר כ-366 אלף ₪ בחיסכון. זה סכום שכבר מספק נקודת פתיחה אמיתית להון עצמי".
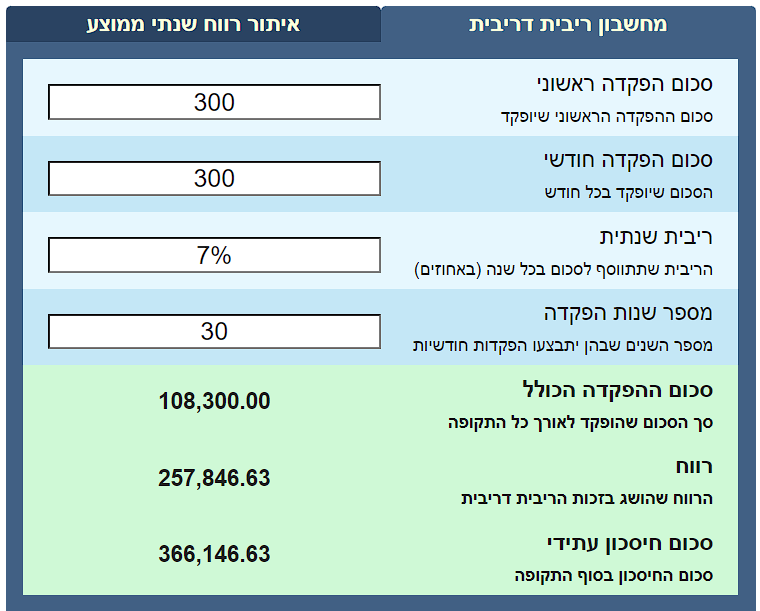
גם משפחת ברק (שם בדוי) מפתח תקווה הוסיפה רק 250 ₪ בחודש לכל ילד. "חשבנות שזה כסף קטן, אבל כשראינו את התחזיות הבנו שהבן שלנו יגיע לגיל 25 עם יותר מ-200 אלף ₪ שקל ביד. זה פשוט מטורף!", הם מספרים.
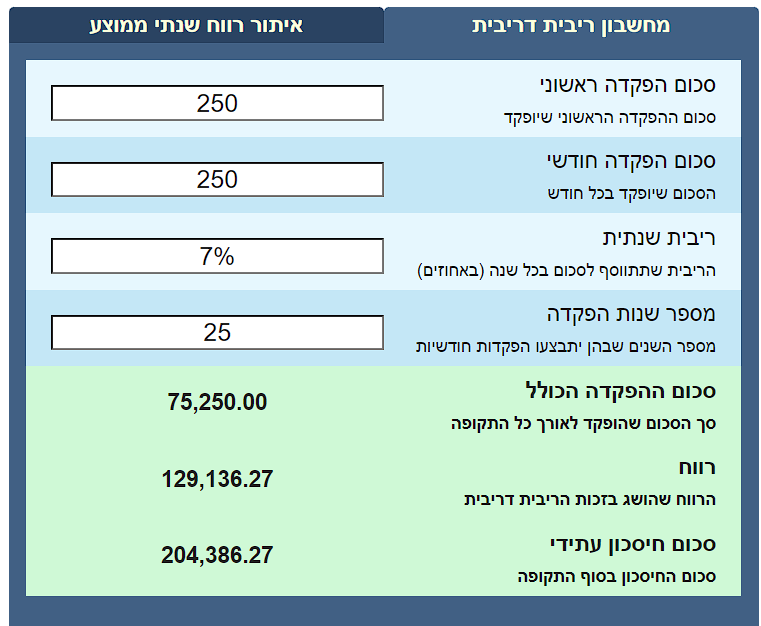
דירה לכל ילד - לא חלום, תוכנית
הלל אושר מדגיש: "אנחנו לא מלמדים איך להשקיע והמטרה שלנו היא לא בהכרח לממן דירה שלמה לילדים, אלא לדאוג שלכל ילד יהיה הון עצמי אמיתי. בסוף אנחנו רוצים שמשפחות שמרוויחות יפה יוכלו גם להנות ולחיות נכון מהכסף שלהם היום וגם לדעת שהם משקיעים בעתיד של הילדים שלהם. כשילד בן 25 מגיע עם 250 אלף ₪ או 300 אלף ₪ מוכנים – זו כבר נקודת פתיחה אחרת לגמרי. אם מכניסים את זה למצפן ומתכוננים לזה מראש, ההורה לא חייב למכור נכס, לקחת הלוואה או להיכנס לחובות כדי לעזור."
התוכנית היא כזאת:
- בודקים את החיסכון לכל ילד – איפה זה מנוהל ובאיזה מסלול?
- מוסיפים סכום חודשי קבוע בהתאם למצפן המשפחתי שלכם – אפילו 100-400 שקלים יעשו הבדל עצום.
- מתאימים את רמת הסיכון לגיל הילד – יותר מניות כשהוא צעיר, יותר סולידי ככל שמתקרבים לגיל הפירעון.
- מבצעים בקרה וליווי פיננסי נכון כדי לדעת שהכסף שלכם באמת עובד.
"לא צריך להיות עשירים כדי להבטיח עתיד לילדים", מסבירה ספיר. "צריך פשוט להיות חכמים ולהתנהל נכון עם מה שיש. חלק מהעבודה שאנחנו עושים עם הלקוחות שלנו היא לבנות את המצפן המשפחתי שלהם, להבין מה היעדים שלהם, מה ההוצאות שלהם, להיערך לבלתמ"ים, ובתוך כל זה להבין מה באמת כוח ההשקעה שלהם לאורך הזמן ואיך הם יכולים להתנהל נכון פיננסית כדי גם לא למנוע מעצמם חוויות והנאות בהווה ובו זמנית להכין קרקע בטוחה לעצמם ולילדים שלהם בעתיד".
הלל מדגיש, "המטרה שלנו היא לא רק לסגור את המינוס, אלא להביא אותם למצב שהם מסתכלים קדימה, שהם בונים לכל ילד התחלה. זה ההבדל בין לחיות בלחץ לבין לייצר ביטחון כלכלי אמיתי. השאלה היא לא אם יש לכם כסף להשקיע, אלא אם יש אתם בונים מצפן משפחתי נכון שרואה את העתיד ועוזר לכם לייצר לילדים בסיס יציב. כל משפחה שמרוויחה מעל 15 אלף ₪ בחודש יכולה לעשות את זה – רק צריך לבחור להתחיל".
רוצים לראות את התמונה שלכם?
בלי התחייבות. בלי מכירה. רק לראות איפה אתם עומדים.
* הטבלה של תוכנית חיסכון לכל ילד לקוחה מאתר "כל זכות"
** אזהרה: הסכומים והחישובים המוצגים בטבלה הם לצורך הדגמה בלבד. הסכומים המוצגים בטבלה מחושבים על-פי סכומי ההפקדות (50 ₪) ומענקי המשיכה (500 ₪) הנכונים לינואר 2017, ולפני ניכויי מס רווח הון.
בנוסף, במקרה של אינפלציה גבוהה בעתיד יש סיכון לרבים מאפיקי החיסכון ובפרט לחיסכון בנקאי בריבית קבועה. במקרה של ירידה משמעותית עתידית של שוק ההון, ובעיקר בסמוך למועד המשיכה הצפוי (גיל 18 או 21) – קופות הגמל להשקעה (ובמיוחד אלה שמושקעות באחוז גבוה במניות) עלולות להשיג תשואות נמוכות משמעותית.
*** גילוי נאות
המידע המובא בכתבה זו הוא לצורכי ידע כללי בלבד, ואינו מהווה ייעוץ פיננסי אישי, המלצה או הזמנה לביצוע השקעות מכל סוג שהוא. השקעות כרוכות בסיכון, וכל החלטה פיננסית צריכה להתבצע לאחר קבלת ייעוץ אישי ומותאם.
*האמור בכתבה זו אינו מהווה תחליף לייעוץ פיננסי או ייעוץ השקעות אישי המותאם לצרכיך.
מדיניות פרטיות | טלפון – 0779292201 | מייל – osherfinancial1@gmail.com | רחוב האלון, מצפה אילן